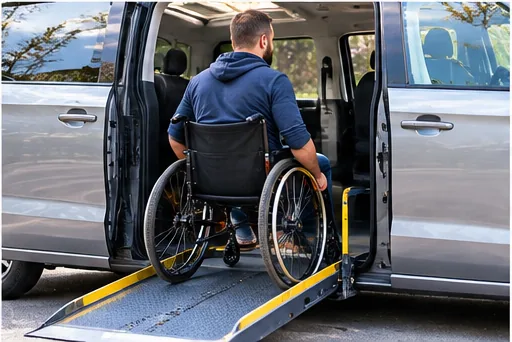
L'assurance auto d'une personne handicapée reste un contrat classique soumis à l'obligation de responsabilité civile, mais elle exige une déclaration exacte de l'aptitude à conduire, du permis éventuellement restreint et du rôle du véhicule dans la vie quotidienne.
Un handicap justifie-t-il une prime plus élevée ?
Le handicap en tant que tel n'est pas un critère tarifaire autorisé lorsqu'il ne modifie pas le risque routier. L'assureur se fonde sur le bonus-malus, l'usage, le kilométrage, le lieu de stationnement et la valeur du véhicule, comme pour tout autre conducteur.
Questions posées à la souscription
Le questionnaire porte sur les sinistres antérieurs, les suspensions de permis et parfois l'existence d'une restriction médicale. Répondre exactement est décisif : une fausse déclaration intentionnelle permet à l'assureur d'annuler le contrat et de conserver les primes déjà versées.
Cas du propriétaire qui ne conduit pas lui-même
Une personne qui ne conduit pas peut rester souscriptrice et propriétaire du véhicule, un proche étant déclaré conducteur principal. Ce montage, fréquent avec un aidant, doit correspondre à la réalité : désigner un faux conducteur principal constitue une fraude sanctionnée.
Passager en fauteuil : quelle protection ?
Le passager blessé est indemnisé par la responsabilité civile du véhicule, sauf faute inexcusable rarissime. Son fauteuil arrimé reste en revanche un bien transporté, souvent exclu ou plafonné : la couverture du fauteuil pendant les trajets mérite une vérification séparée.
Garantie du conducteur, la protection la plus sous-estimée
En cas d'accident responsable ou sans tiers identifié, seule la garantie corporelle du conducteur indemnise ses propres blessures. Pour une personne déjà handicapée, il faut lire comment le contrat apprécie l'aggravation : certains plafonds ou seuils d'invalidité excluent les petites incapacités supplémentaires.
Comment l'état antérieur est pris en compte
Les contrats indemnisent généralement le seul préjudice nouveau, en déduisant l'incapacité préexistante. Un expert médical compare la situation avant et après l'accident ; conserver des comptes rendus récents décrivant l'autonomie avant le sinistre évite des discussions longues sur ce point.
Refus d'assurance : saisir le Bureau central de tarification
Après un refus écrit ou une absence de réponse sous quinze jours, le conducteur peut saisir le Bureau central de tarification. Cet organisme fixe la prime à laquelle l'assureur choisi doit couvrir la seule responsabilité civile obligatoire, sans les garanties facultatives.
Le défaut d'assurance et ses sanctions
Circuler sans assurance expose à une amende pouvant atteindre 3 750 euros, à une suspension de permis et à la confiscation du véhicule. Un véhicule garé, même peu utilisé lorsque la conduite devient difficile, doit rester assuré tant qu'il est immatriculé.
Équipements de conduite et transfert
Boîte automatique, commandes au volant ou bras de chargement augmentent la valeur à indemniser. Lorsque ces éléments deviennent nombreux, le véhicule relève plutôt d'une assurance spécifique pour voiture aménagée, avec déclaration détaillée des options installées et de leur coût.
Carte mobilité inclusion et stationnement
La carte mobilité inclusion mention stationnement autorise l'usage des places réservées, mais elle ne change rien au contrat. En revanche, un stationnement fréquent sur voirie plutôt qu'en garage peut être déclaré différemment et influencer la garantie vol.
Usage professionnel ou trajets domicile-travail
Un travailleur reconnu handicapé qui utilise sa voiture pour se rendre au travail ou visiter des clients doit déclarer l'usage exact. Un sinistre survenu pendant un déplacement professionnel non déclaré peut entraîner une réduction proportionnelle de l'indemnité versée.
Garanties à ajouter selon le quotidien
Bris de glace, vol, protection juridique et assistance sont facultatifs mais utiles lorsque la voiture conditionne l'autonomie. Une assistance adaptée aux conducteurs handicapés évite de rester bloqué, et la protection juridique aide face à un expert contesté.
Assurer sa voiture avec un handicap : démarche pas à pas
- Rassembler permis, carte grise, relevé d'informations de l'ancien assureur et, le cas échéant, l'avis médical d'aptitude à la conduite.
- Définir qui conduit réellement, avec quel usage et quel kilométrage annuel, avant de demander des devis.
- Lister les équipements de conduite ou d'accès installés, avec factures, pour vérifier leur prise en charge.
- Comparer surtout la garantie du conducteur : plafond, seuil d'invalidité et traitement de l'état antérieur.
- Répondre au questionnaire de manière exacte et conserver une copie signée des déclarations.
- En cas de refus, demander une attestation écrite puis saisir le Bureau central de tarification dans les délais.
Prime auto d'un conducteur handicapé : ce qui la fait varier
| Poste | Ordre de grandeur / ce qui fait varier | À vérifier |
|---|---|---|
| Responsabilité civile seule | Dépend du bonus-malus, de l'âge du conducteur, de la zone et de la puissance | Tarif propre à chaque assureur |
| Garantie du conducteur | Plafond de quelques centaines de milliers à plus d'un million d'euros selon formule | Seuil d'invalidité et franchise, indicatif |
| Équipements de conduite | Coût réel variable selon aménagements, parfois plafonné en option | Déclaration et factures |
| Conducteur secondaire aidant | Peut augmenter la prime s'il est jeune conducteur | Conditions de prêt du volant |
| Assistance | Option souvent peu chère, franchise kilométrique variable | Distance minimale d'intervention |
Pièces à fournir à l'assureur automobile
- Permis de conduire, avec mentions additionnelles éventuelles
- Certificat d'immatriculation du véhicule
- Relevé d'informations des cinq dernières années
- Avis médical d'aptitude si un contrôle a été exigé
- Factures des équipements d'aide à la conduite
- Justificatif d'usage professionnel le cas échéant
Assurance auto et handicap : erreurs qui privent d'indemnité
- Taire une restriction de permis ou l'absence de contrôle médical obligatoire, ce qui peut priver le conducteur de couverture en cas d'accident lié à son état.
- Déclarer un proche comme conducteur principal alors que la personne handicapée conduit seule la plupart du temps.
- Choisir une garantie du conducteur avec un seuil d'invalidité élevé, inutile pour une aggravation modeste d'un handicap existant.
- Oublier de signaler l'installation de commandes adaptées, qui ne seront alors ni réparées ni remplacées après sinistre.
- Résilier l'assurance d'une voiture immobilisée mais encore immatriculée, en restant exposé aux sanctions du défaut d'assurance.
Conducteur handicapé et assurance auto : questions fréquentes
L'assureur peut-il exiger un certificat médical pour une simple souscription auto ?
Il peut demander si le permis comporte une restriction ou si un contrôle médical est imposé, puisque cela touche l'aptitude légale à conduire. Il ne peut en revanche pas réclamer un dossier médical complet sans lien avec la conduite ni fonder sa tarification sur le seul fait d'être handicapé.
Le Bureau central de tarification couvre-t-il aussi le vol et les dommages ?
Non. Il impose uniquement la responsabilité civile obligatoire. Les garanties vol, incendie, dommages tous accidents ou conducteur doivent être négociées ensuite, éventuellement auprès d'un autre assureur ou par une formule complémentaire accordée au cas par cas.
Un aidant peut-il conduire ma voiture avec mon contrat ?
Oui, si le contrat autorise le prêt du volant ou si l'aidant est déclaré conducteur secondaire. Certains contrats appliquent une franchise majorée lorsqu'un conducteur novice ou non désigné est au volant au moment du sinistre : vérifier cette clause avant de confier le véhicule.
Mon taux d'incapacité MDPH change-t-il le calcul de la garantie du conducteur ?
Le taux fixé par la MDPH sert à l'accès aux droits sociaux, pas à l'indemnisation contractuelle. Après un accident, l'expert mandaté évalue l'atteinte nouvelle selon un barème de droit commun, en tenant compte des limitations préexistantes décrites dans les pièces médicales.
Assurance auto obligatoire ou au tiers – Service-Public.fr ↗