Pourquoi un logement adapté au handicap change le contrat d’assurance
L’assurance logement adapté au handicap consiste à faire entrer dans le contrat habitation la valeur des travaux d’accessibilité réalisés, à vérifier les garanties des entreprises qui les ont posés et à couvrir les équipements fixes tels qu’un élévateur, une rampe ou une salle d’eau transformée.
Élargir des portes, créer une douche de plain-pied ou motoriser un portail augmente la valeur reconstruite du bien et ajoute des équipements fragiles. Si l’assureur n’en est pas informé, il indemnise sur la base du logement initial, sans tenir compte d’aménagements financés parfois à grands frais. L’écart se découvre le jour d’un sinistre, quand il est trop tard pour le corriger.
Chaque nouvel aménagement, même modeste, mérite donc une ligne dans un tableau récapitulatif envoyé à l’assureur à l’échéance. Avec ce suivi simple, la valeur réelle du logement ne se discute plus après un incendie ou une inondation.
Pour un propriétaire qui vient de finir un chantier, le réflexe consiste à rassembler tous les documents dans un seul dossier, papier ou numérique : devis, factures, plans, photos avant et après, attestations des entreprises. Ce dossier unique sert à l’assureur, à l’expert en cas de sinistre et, plus tard, à un acheteur éventuel qui voudra connaître l’état des équipements.
Aménagement immobilier ou contenu : où passe la frontière
Ce qui est scellé ou intégré au bâti, comme un élévateur vertical, des rails de plafond ou un plan de travail réglable, relève en général de la garantie bâtiment. Le lit médicalisé et le lève-personne mobile font partie du contenu mobilier. Cette distinction oriente l’indemnisation vers la bonne ligne du contrat et vers le bon plafond.
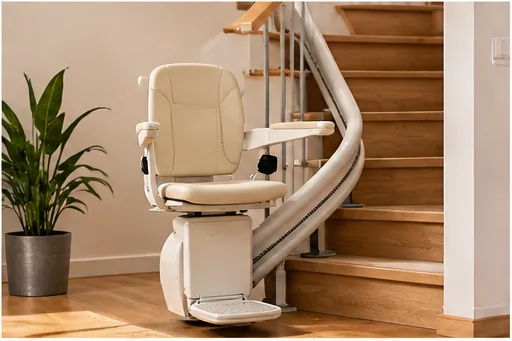
Un monte-escalier fixé au mur fait le plus souvent partie du bâtiment assuré. Certains contrats le traitent pourtant comme un appareil électrique, avec un plafond spécifique. Avant tout sinistre, faites confirmer par écrit son classement et la valeur retenue.
Contrat de maintenance et assurance : deux choses différentes
Le fabricant ou l’installateur propose souvent un contrat d’entretien. Les pannes mécaniques sont couvertes, pas la surtension ni l’incendie. Confondre les deux conduit à découvrir qu’une surtension sur l’élévateur n’est prise en charge par aucun des deux contrats.
Quelques exemples concrets aident à trancher. Un plan de travail réglable en hauteur, fixé au mur et relié à l’alimentation électrique, suit le bâtiment. Une tablette de commande déposée sur une table suit le contenu. Un élévateur de plateforme boulonné à la dalle appartient au bâtiment, mais son moteur peut être soumis à un plafond électrique. Poser ces questions à l’assureur avant le chantier permet d’ajuster le projet comme le contrat.
Garantie décennale des entreprises qui interviennent
Toute entreprise qui réalise des travaux de construction doit être assurée en décennale et remettre son attestation avant le chantier. Exigez-la avant de signer le devis. Une rampe maçonnée qui s’effondre ou une dalle de douche qui fuit dans la structure peut relever de cette garantie pendant dix ans après la réception des travaux.
Engager un artisan sans attestation laisse sans recours si la rampe ou la douche se dégrade avec le temps. Et si une douche de plain-pied mal posée provoque une infiltration, c’est d’abord l’assurance habitation qui indemnise les dommages chez le voisin, avant de se retourner contre l’artisan responsable. Lorsque le défaut d’étanchéité rend l’ouvrage impropre à sa destination, la décennale de l’entreprise peut jouer.
Pensez à demander plusieurs devis pour comparer, mais surtout à comparer les garanties. Un devis très bas associé à une attestation décennale qui ne vise pas l’activité exacte du chantier, par exemple la maçonnerie ou l’étanchéité, offre une protection fragile. Lisez l’attestation jusqu’au bout : elle indique les activités garanties, la période de validité et l’assureur.
Dommages-ouvrage pour une extension ou une surélévation
L’assurance dommages-ouvrage est en principe obligatoire pour le maître d’ouvrage de travaux de construction, mais elle est rarement souscrite pour une simple adaptation intérieure. Pour une extension de plain-pied ou une surélévation créant une chambre accessible, elle permet d’être indemnisé rapidement sans attendre la recherche des responsabilités.
Si un projet touche la structure du logement, discutez de cette garantie avec l’artisan et avec l’assureur avant l’ouverture du chantier. Souscrite après les travaux, elle ne remplit plus son rôle, et la personne handicapée peut se retrouver pendant des mois dans un logement inutilisable en attendant la décision des assureurs.
Le coût de cette garantie varie selon le montant des travaux et la nature du chantier. Pour une adaptation simple, l’artisan et l’assureur peuvent juger qu’elle n’est pas nécessaire ; pour une extension, elle devient un vrai filet de sécurité. Dans tous les cas, la décision doit être prise avant le premier coup de pelle.
Réception des travaux et réserves écrites
Le procès-verbal de réception fait courir les garanties de parfait achèvement, biennale et décennale. C’est le moment de noter une pente de rampe non conforme, un seuil trop haut ou une barre d’appui mal fixée. Signer sans réserve malgré un défaut visible rend la reprise difficile à obtenir et la discussion avec l’assureur de l’artisan plus incertaine.
Prenez le temps de tester chaque équipement en situation : franchir la rampe en fauteuil, entrer dans la douche, saisir la barre d’appui avec la main non dominante. Faites-vous accompagner, si possible, par l’ergothérapeute qui avait préconisé les aménagements ; son avis technique pèse lourd si le litige se prolonge.
Conservez le procès-verbal signé avec les factures finales. Il fixe la date de départ des garanties et sert de preuve si un désordre apparaît dans les mois ou les années suivantes. Si vous constatez un défaut après la réception, signalez-le par écrit à l’entreprise sans attendre, en joignant des photos datées.
Déclarer la valeur totale des aménagements financés
La PCH aménagement du logement finance jusqu’à 10 000 euros sur dix ans, et MaPrimeAdapt’ couvre une part des travaux pour les foyers modestes. Même subventionnés, les aménagements doivent être déclarés pour leur coût total : l’assureur indemnise la reconstruction, pas le reste à charge de la famille. Déclarer uniquement la part payée de sa poche conduit à une indemnité insuffisante.
Le rapport de l’ergothérapeute ou de l’équipe de la MDPH décrit le besoin et justifie chaque aménagement. Conservé avec les devis et les factures, il prouve la nature et le coût des équipements à reconstruire à l’identique. L’origine du financement ne change rien à l’obligation d’informer l’assureur.
Les volets motorisés, l’ouverture de porte par smartphone ou l’éclairage commandé à la voix sont exposés aux surtensions et aux pannes logicielles. Précisez à l’assureur lesquels sont installés, car certaines options couvrent le matériel et d’autres excluent les dysfonctionnements informatiques.
Un contrat de maintenance, souscrit pour les équipements motorisés, complète utilement le dispositif. Gardez les rapports d’intervention : ils montrent que l’appareil a été entretenu et ils facilitent les échanges avec l’assureur en cas de panne liée à une surtension.
Enfin, si le logement est destiné à évoluer avec l’état de santé de la personne, gardez une marge dans le capital déclaré. Un second chantier, deux ans plus tard, ajoutera de nouveaux équipements, et l’assureur doit en être informé à chaque étape, sans attendre le renouvellement annuel du contrat.
Souscrire l’assurance logement adapté au handicap, vente et départ compris
Lors d’une vente, les équipements fixés restent en principe dans le bien et sortent du contrat du vendeur. En location, un locataire qui part peut parfois démonter certains équipements ; il doit alors les assurer pendant le transport et le stockage, puisqu’ils quittent la garantie du logement. Un locataire qui a financé lui-même ses adaptations doit aussi prévoir une garantie des aménagements dans son propre contrat, car le bailleur ne les assure pas.
Les échanges avec le propriétaire ou la copropriété doivent être consignés par écrit quand l’accord de l’un ou de l’autre est nécessaire. Conservez cet accord avec les factures.
- Réunir l’évaluation de l’ergothérapeute ou de la MDPH et les devis détaillés.
- Exiger de chaque entreprise une attestation décennale en cours de validité.
- Demander à l’assureur si les travaux relèvent du bâtiment, des embellissements ou du contenu.
- Rédiger un procès-verbal de réception avec toutes les réserves visibles.
- Transmettre le montant total des travaux et demander la mise à jour des conditions particulières.