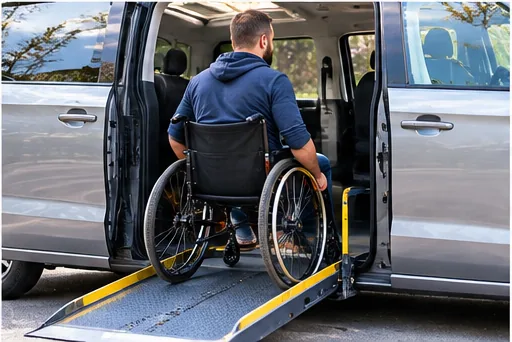
Aides à la conduite ou aménagements d’accès : deux familles d’équipements
L’assurance véhicule aménagé pour handicapé consiste à faire reconnaître, dans le contrat, la valeur des transformations qui rendent la voiture utilisable, et pas seulement celle du modèle d’origine. Sans cette précaution, l’assureur indemnise un véhicule standard et laisse à la charge de l’assuré tout ce qui a été ajouté pour lui permettre de conduire ou d’être transporté.
Deux familles d’équipements se distinguent. Les aides à la conduite permettent à la personne de piloter elle-même : cercle accélérateur, frein manuel, boule au volant. Les aménagements d’accès servent à transporter un passager en fauteuil : rampe, plancher abaissé, treuil, ancrages. Leur coût et leur fréquence de sinistre diffèrent sensiblement, ce qui justifie de les décrire séparément.
Un siège pivotant d’origine constructeur, monté en usine et inscrit sur la fiche du véhicule, entre dans la valeur de la voiture. Posé après l’achat par un transformateur, il compte parmi les aménagements et se déclare à part, avec la facture. Cette nuance paraît mineure, mais elle change le montant retenu lors d’une expertise.
Pourquoi l’assurance véhicule aménagé pour handicapé doit afficher une valeur déclarée
Une transformation en véhicule pour personne à mobilité réduite peut représenter une part importante du prix total. Si le contrat indemnise à la valeur de marché d’un modèle standard, une perte totale laisse un reste à charge considérable. D’où l’intérêt d’une valeur déclarée, inscrite aux conditions particulières avec le prix de chaque équipement et sa date de pose.
Certaines transformations lourdes imposent une réception par les services de l’État et une mention sur le certificat d’immatriculation, souvent le genre VASP avec la carrosserie handicap. L’assureur y trouve la preuve que la modification est conforme et identifiable, ce qui le rassure. Vérifiez qu’elle figure bien sur la carte grise lorsque la réglementation l’exige.
Beaucoup de contrats rangent les aménagements dans une garantie accessoires plafonnée à quelques milliers d’euros. Comparez ce plafond aux factures réelles : si elles le dépassent, demandez une extension ou une clause particulière qui nomme chaque équipement. Demandez aussi si l’indemnisation se fait en valeur à neuf ou après déduction de la vétusté, car l’écart pèse lourd sur un élévateur de quelques années.
Un cas fréquent illustre l’enjeu : une famille achète un monospace transformé avec plancher abaissé et rampe, puis assure le véhicule comme un monospace ordinaire. Après un incendie, l’expert chiffre la voiture de série et ignore la transformation, dont aucune facture n’a été transmise. Le remboursement couvre à peine l’achat d’un modèle de base, et l’aménagement doit être payé une seconde fois.
Financement par la PCH et rôle de l’assurance
La prestation de compensation du handicap finance l’aménagement à 100 % jusqu’à 1 500 euros au taux plein, puis à 75 % dans une limite de 10 000 euros sur dix ans. Ce plafond s’apprécie sur la période entière et tient compte des sommes déjà versées. Une nouvelle demande peut être déposée auprès de la MDPH après la destruction d’un équipement, mais elle ne sera pas forcément satisfaite en totalité.
L’assurance reste donc la première source de remplacement après un sinistre. C’est l’indemnité du contrat qu’il faut rechercher en priorité, la PCH n’intervenant qu’ensuite pour le complément éventuel. Gardez la notification de la décision PCH : certains assureurs la demandent comme justificatif de la nature et du coût des aménagements.
Après un choc : atelier agréé, remorquage et mobilité de secours
Un carrossier ordinaire ne sait pas toujours démonter une rampe ou recalibrer une commande électronique. Vérifiez que le contrat accepte l’intervention de l’installateur agréé, souvent éloigné, et qu’il prend en charge le remorquage jusqu’à son atelier. Une réparation confiée à un garage non qualifié peut compromettre la conformité du véhicule et sa prise en charge future.
Pendant l’immobilisation, une voiture de prêt standard ne sert à rien à un conducteur qui utilise des commandes manuelles. Les assistances qui promettent un véhicule adapté le font généralement sous réserve de disponibilité. À défaut, prévoyez le remboursement de taxis accessibles ou d’un transport spécialisé, et exigez que cette alternative soit écrite dans le contrat.
Le vol pose un autre problème. Un siège pivotant amovible ou une commande détachable peuvent être dérobés séparément. Le contrat doit préciser s’ils sont couverts lorsqu’ils restent dans l’habitacle. La protection contre le vol du fauteuil lui-même se traite souvent sur un autre contrat.
Au moment de comparer les offres, demandez à chaque assureur la même chose par écrit : accepte-t-il l’atelier de l’installateur, jusqu’à quelle distance prend-il en charge le remorquage, et quelle solution propose-t-il si aucun véhicule équipé n’est disponible ? Les réponses, souvent plus parlantes que les plaquettes, permettent de classer les contrats sur ce qui compte vraiment au quotidien.
Passager en fauteuil et entretien des équipements
Le fauteuil arrimé par des ancrages homologués voyage comme un siège. Les blessures du passager relèvent de la responsabilité civile du véhicule, mais les dégâts sur le fauteuil lui-même exigent une garantie dédiée au transport du fauteuil ou la multirisque de la personne.
L’entretien compte autant que la garantie. Une panne d’élévateur hydraulique résulte souvent d’un défaut de maintenance, que les garanties dommages excluent. Faire réviser régulièrement la rampe et l’élévateur par le transformateur protège à la fois la sécurité des transferts et le droit à indemnisation. Conservez le carnet d’entretien : en cas de litige, il établit que la panne n’est pas de l’usure ordinaire.
Pensez enfin à la charge que représente le transport quotidien. Une rampe qui s’ouvre plusieurs fois par jour s’use plus vite que celle d’un véhicule utilisé le week-end. Si l’usage est intensif, signalez-le à l’assureur et au transformateur : il pourra recommander un rythme de révision adapté et vous éviter des pannes qui seraient requalifiées en usure.
Véhicule d’occasion, location longue durée, changement de voiture
Le marché de l’occasion TPMR est actif. Avant d’acheter un véhicule déjà transformé, demandez les factures d’origine, la preuve de conformité de la transformation et le carnet d’entretien de l’élévateur. Sans ces pièces, l’assureur évaluera l’aménagement au plus bas en cas de sinistre, et vous ne pourrez pas démontrer sa valeur.
Pour une location longue durée, le loueur exige souvent sa propre assurance ou un socle de garanties. Les aménagements ajoutés par le locataire n’appartiennent pas au loueur : il faut vérifier qui les assure et ce qu’il advient d’eux à la restitution.
Lors d’un changement de véhicule, certaines commandes peuvent être transférées. Prévenez l’assureur de chaque dépose et repose, puis révisez la valeur déclarée. Un inventaire annuel de l’ensemble de vos équipements, véhicule compris, évite les oublis qui coûtent cher le jour du sinistre.
Déclarer le véhicule : méthode et justificatifs
La déclaration doit décrire le véhicule, son année, ses modifications et leur valeur. Une rampe, un lève-fauteuil ou des commandes adaptées se déclarent séparément, car ils ne figurent pas toujours dans la valeur catalogue. Quand un sinistre atteint l’aménagement, l’expert sépare ce qui tient au véhicule de ce qui tient à l’équipement.
Rassemblez la facture détaillée de l’aménageur, la carte grise à jour, le procès-verbal de réception ou l’attestation de conformité, la notification PCH si l’aménagement a été financé, le carnet d’entretien de l’élévateur et des photos de l’habitacle et de l’accès. Toute modification faite après la souscription se signale dans les délais du contrat ; à défaut, l’assureur peut opposer un défaut de déclaration.
Il n’est pas toujours nécessaire de choisir un assureur spécialisé : les généralistes couvrent ces véhicules si la transformation est déclarée. L’enjeu se situe dans la clause d’indemnisation des aménagements et dans l’assistance. Certains réseaux associatifs ou mutualistes proposent des formules mieux adaptées, à comparer sur pièces plutôt que sur la seule cotisation.