Ce que recouvre l’assurance d’un monte-escalier selon l’appareil installé
L’assurance monte-escalier regroupe l’ensemble des protections qui entourent un appareil de circulation fixé dans un escalier : le contrat habitation pour l’équipement vissé au logement, le contrat de maintenance pour les pannes et la responsabilité civile pour les dommages causés à autrui. Elle concerne la personne en situation de handicap qui ne peut plus monter seule à l’étage, mais aussi son conjoint, un enfant adulte ou un aidant qui gère le dossier à sa place.
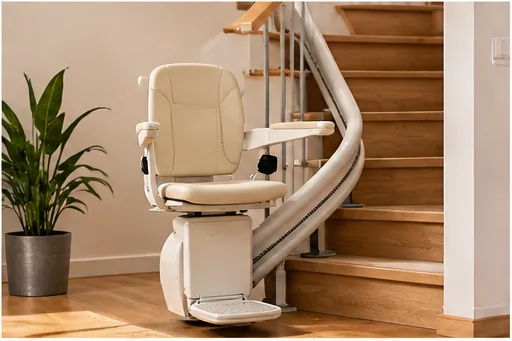
Le mot « monte-escalier » recouvre pourtant plusieurs matériels. Le modèle à siège glisse sur un rail droit ou tournant fixé aux marches. La plateforme, elle, accueille un fauteuil roulant et son occupant. L’élévateur vertical, enfin, franchit un dénivelé sans suivre un escalier. Ces trois équipements n’ont ni le même coût, ni la même emprise sur le bâtiment, ni le même régime d’assurance.
Avant de comparer des contrats, il faut donc savoir précisément ce qui est installé chez vous. Un rail courbe fabriqué sur mesure n’a pas la même valeur de remplacement qu’un rail droit standard, et une plateforme pour fauteuil n’expose pas les mêmes personnes au même risque qu’un siège individuel. Notez le modèle, la marque, la longueur du rail et la date de mise en service : l’assureur vous les demandera.
Un équipement fixé au bâti plutôt qu’un meuble
Une fois vissé dans les marches et raccordé au réseau électrique, l’appareil cesse d’être un objet que l’on emporte. Il fait partie des aménagements du logement. Pour l’assureur habitation, il est souvent rattaché aux embellissements ou au bâtiment, plutôt qu’au mobilier. Ce classement a des conséquences très concrètes.
D’abord, le capital que vous déclarez : si l’appareil est oublié dans l’inventaire des biens immobiliers, l’indemnité sera calculée sur une base trop faible. Ensuite, le mode d’indemnisation : le mobilier et les biens fixés au bâti ne sont pas toujours remboursés selon les mêmes règles. Posez la question par écrit à votre assureur et conservez sa réponse avec la facture de l’installateur.
Dans une maison déjà adaptée au handicap, il est utile de présenter les aménagements ensemble : rail ou élévateur, domotique, salle d’eau accessible. Cette vue d’ensemble permet de fixer une valeur cohérente pour la partie du logement transformée à cause du handicap, au lieu de laisser chaque poste évalué séparément.
Financer l’appareil avant de penser à l’assurance monte-escalier
Le monte-escalier ne figure pas parmi les produits remboursés par l’Assurance maladie. Plusieurs aides peuvent toutefois alléger la facture : la prestation de compensation du handicap au titre de l’aménagement du logement, MaPrimeAdapt’ de l’Anah sous conditions, certaines caisses de retraite ou un avantage fiscal. Les règles évoluent d’une année à l’autre, et c’est celle de l’année des travaux qui s’applique.
Conditions pour MaPrimeAdapt’
Cette aide s’adresse aux personnes âgées ou en situation de handicap reconnue, dans la limite de plafonds de ressources. Un accompagnement par un assistant à maîtrise d’ouvrage est obligatoire, et les travaux doivent être confiés à des entreprises qualifiées. Cette exigence a un avantage inattendu : un chantier réalisé par un professionnel qualifié laisse des documents solides, précieux si un sinistre survient plus tard.
Ne pas signer trop tôt
Le piège le plus fréquent est de signer le devis avant que les financeurs aient répondu. Certaines aides au logement ne sont plus versées si les travaux ont commencé sans leur accord. Déposez les demandes, attendez les décisions, puis seulement ensuite engagez l’installateur.
Contrat de maintenance : la protection contre la panne
Une carte électronique défaillante, une batterie épuisée ou un capteur déréglé ne sont presque jamais traités par l’assurance habitation. Le contrat de maintenance proposé par l’installateur prend ce rôle : visites périodiques, dépannage, remplacement de pièces. C’est lui qui s’apparente le plus à une assurance contre la panne.
Pour une personne qui ne peut pas descendre seule, le prix annuel compte moins que le délai d’intervention. Un engagement de dépannage sous quarante-huit heures ouvrées paraît correct sur le papier, mais une panne survenue le vendredi soir peut laisser quelqu’un bloqué à l’étage jusqu’au mardi. Lisez la clause de délai avec cette situation en tête et demandez si elle compte les week-ends et les jours fériés.
Prévoir une solution de repli
Aucun contrat ne supprime tout risque d’immobilisation. Réfléchissez à l’avance à une chambre ou à des toilettes accessibles au rez-de-chaussée, ou à la présence d’une aide humaine de remplacement pendant la réparation. Cette organisation fait partie de la gestion du risque au même titre que la signature du contrat.
Les visites d’entretien prévues doivent réellement avoir lieu. Les négliger fragilise la garantie du constructeur et affaiblit votre position face à l’assureur, qui peut y voir un manque de soin. Gardez chaque rapport de passage : il prouve l’état de l’appareil le jour du dommage.
Dommages électriques, incendie et dégât des eaux
Le siège fonctionne grâce à des batteries que l’on recharge en bout de rail. Une surtension, après un orage par exemple, peut détruire le chargeur ou la carte de commande. La garantie des dommages électriques de votre contrat habitation doit alors s’étendre aux biens fixés au logement, ce qui n’est pas automatique. Vérifiez la formulation exacte avant de vous croire protégé.
En cas d’incendie ou de fuite d’eau touchant l’escalier, l’appareil doit souvent être démonté, parfois remplacé, puis réinstallé une fois les travaux terminés. Les frais de dépose et de repose sont fréquemment oubliés dans les estimations. Ils doivent figurer sur le devis transmis à l’expert, sous peine d’être discutés ensuite.
Les composants électroniques vieillissent vite. Si le contrat applique une vétusté, la somme versée sera réduite à proportion de l’âge de ces pièces. Une garantie en valeur à neuf limite cette décote et rapproche l’indemnité du prix d’un nouvel appareil. Comparez cette option plutôt que le seul tarif de base.
Maison, location ou copropriété : qui assure quoi
Le propriétaire qui occupe sa maison déclare l’appareil à son assureur habitation, qui l’intègre aux biens immobiliers. C’est la situation la plus simple, car personne d’autre n’intervient dans la décision ni dans la garantie.
Le locataire en situation de handicap
Un locataire peut demander à son bailleur l’autorisation de réaliser des travaux d’adaptation. Si le bailleur ne répond pas dans le délai prévu par la loi, son silence vaut accord. L’appareil reste alors la propriété du locataire, qui doit donc l’assurer lui-même et prévoir la remise en état des lieux au départ.
Le rail dans la cage d’escalier d’un immeuble
Fixer un rail dans une partie commune exige une décision de l’assemblée générale, dont les règles de vote ont été assouplies pour favoriser l’accessibilité. Une fois l’accord obtenu, il reste à clarifier qui répond des dommages que l’appareil pourrait causer aux parties communes. L’assurance de l’immeuble et celle du copropriétaire concerné doivent le préciser noir sur blanc.
Le syndic informe l’assureur de l’immeuble dès qu’un équipement est fixé dans les parties communes. Le copropriétaire bénéficiaire garde en général l’entretien à sa charge et doit pouvoir présenter son contrat de maintenance ainsi que son attestation d’assurance à la demande.
Responsabilité civile quand un tiers est blessé
Un voisin qui trébuche sur le rail, un enfant dont la main est coincée par la plateforme, un livreur qui se heurte au siège relevé : chacun peut demander réparation. C’est la responsabilité civile du propriétaire de l’appareil qui intervient, ou celle du syndicat des copropriétaires lorsque l’installation est commune.
Le danger réside dans les zones grises. Si personne ne sait avec certitude à qui incombe l’appareil, chaque assureur peut renvoyer la balle à l’autre. Une responsabilité civile bien rédigée, mentionnant expressément le monte-escalier, supprime cette hésitation et accélère la prise en charge de la victime.
Parcours pratique, pièces à réunir et erreurs à éviter
L’ordre des démarches compte autant que leur contenu. Voici une séquence qui limite les mauvaises surprises, de l’évaluation du besoin jusqu’à la conservation des preuves.
- Faire évaluer la situation par un ergothérapeute, puis choisir entre siège, plateforme et élévateur selon l’escalier et la mobilité.
- Déposer les demandes de financement avant la signature du devis.
- Obtenir l’accord écrit du bailleur ou le vote de l’assemblée générale quand l’appareil touche une partie commune.
- Signer un contrat de maintenance qui précise délai de dépannage, pièces couvertes et fréquence des visites.
- Déclarer l’appareil à l’assureur habitation comme bien immobilier, avec la facture et les frais de dépose et de repose.
- Garder le procès-verbal de mise en service et chaque rapport de maintenance.
Rassemblez dans une même chemise l’évaluation de l’ergothérapeute, le devis et la facture, la notification d’aide, l’accord du bailleur ou le procès-verbal d’assemblée, le contrat de maintenance et le procès-verbal de mise en service. En cas de sinistre, ce dossier évite des semaines d’échanges.
Les erreurs qui coûtent le plus cher
Déclarer l’appareil comme un simple meuble expose à une indemnisation sans les frais de dépose et de repose. Installer un rail en partie commune sans vote de l’assemblée peut entraîner une demande de retrait et un refus de l’assureur. Croire que l’assurance habitation prend en charge une panne mécanique est aussi une illusion : l’usure relève du contrat de maintenance.
Autre cas fréquent : le déménagement. Un rail droit standard peut parfois être réutilisé, un rail tournant fait sur mesure rarement. Le démontage revient à un professionnel, et pendant le transport puis le stockage l’appareil n’est plus couvert comme un bien immobilier. Il faut donc le garantir autrement durant cette période. Quant à un élévateur vertical, il suit le même principe de bien immobilier et de maintenance, mais il demande parfois des travaux de gros œuvre : l’assurance dommages-ouvrage et la garantie décennale de l’entreprise peuvent alors concerner la structure bâtie pour l’accueillir.