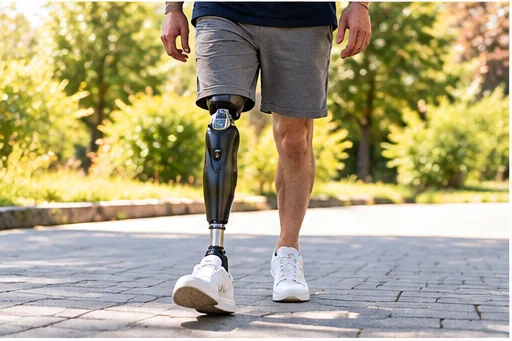
Quelles prothèses et orthèses sont concernées
La mutuelle prothèse intervient après l’Assurance maladie, qui rembourse l’appareillage externe sur la base du tarif de la liste des produits et prestations ; son utilité réelle dépend des dépassements, des options non inscrites et des forfaits que le contrat prévoit. Une personne amputée, une personne atteinte d’une maladie neurologique ou un enfant porteur d’une orthèse n’a donc pas besoin de la même garantie.
L’appareillage externe regroupe les prothèses de bras ou de jambe après amputation, les orthèses et les corsets, les chaussures orthopédiques, les prothèses mammaires externes, oculaires ou capillaires. Les prothèses dentaires et auditives obéissent à d’autres règles et à d’autres plafonds ; les mélanger dans le tableau de garanties conduit à de mauvaises comparaisons.
Une personne appareillée utilise souvent aussi des cannes, un déambulateur ou un fauteuil. Chaque matériel suit sa propre liste de remboursement, ce qui impose de lire le contrat ligne par ligne plutôt que de se fier à un intitulé général.
Pour une personne dont le handicap est apparu récemment, le premier réflexe est souvent de s’en remettre au centre de rééducation. C’est utile, mais n’oubliez pas de prévenir votre complémentaire dès la prescription : elle indiquera les pièces à fournir et le délai de réponse, ce qui laisse le temps de monter un financement complémentaire si le devis dépasse la base remboursée.
Petit appareillage, grand appareillage : deux logiques de remboursement
Le grand appareillage comprend notamment les orthoprothèses, les podo-orthèses et les prothèses oculaires et faciales, réalisées sur mesure par des professionnels agréés. La prise en charge atteint 100 % du tarif de remboursement, et l’assuré ne paie pas de ticket modérateur. Les autres appareils relèvent de règles différentes, que le prestataire peut détailler sur le devis.
Cette différence éclaire une idée reçue : un contrat qui rembourse l’appareillage à un pourcentage élevé n’apporte presque rien sur le grand appareillage, déjà remboursé à 100 % du tarif. Seul un forfait exprimé en euros apporte alors un vrai complément. Avant de choisir un organisme sur son pourcentage, demandez-lui un exemple chiffré avec une prothèse de jambe.
Quand le tarif de la liste ne couvre pas la facture
Si le prix d’un composant dépasse le tarif de la liste, ou n’y figure pas, la différence reste due. C’est le cas de finitions esthétiques ou d’équipements récents. La mutuelle n’intervient que si un forfait d’appareillage est prévu, et cette somme se plafonne souvent par année.
Prenons un adulte amputé sous le genou qui souhaite un pied prothétique plus performant que le modèle inscrit à la liste. La part correspondant au tarif de remboursement est couverte ; l’écart de prix, lui, repose sur le forfait éventuel du contrat ou sur une aide extérieure. Poser la question à l’orthoprothésiste, puis à la mutuelle, avant de valider le devis, évite de découvrir ce solde une fois l’appareil livré.
Genou électronique, main myoélectrique : l’accord préalable
Les composants à haute technologie exigent une prescription par un médecin spécialiste, souvent en médecine physique et de réadaptation, puis un accord préalable de la caisse. Sans cet accord, ni l’Assurance maladie ni la complémentaire ne remboursent, et la dépense entière peut revenir à l’assuré.
La règle pratique est simple : ne rien commander avant la réponse écrite de la caisse. Demandez à l’orthoprothésiste d’indiquer sur le devis le code de l’acte, la désignation exacte du dispositif et son prix, puis transmettez ce devis à la mutuelle avant l’achat, car certaines garanties demandent elles aussi un accord.
Si la demande est refusée, la lettre motivée de la mutuelle permet de saisir le médiateur ou de réclamer un nouvel examen en y joignant des pièces médicales complémentaires. Un refus n’est pas toujours définitif : un dossier mieux documenté change parfois l’issue.
Comment lire la ligne appareillage d’un contrat de mutuelle prothèse
Les contrats regroupent souvent les prothèses non dentaires, les orthèses et les pansements sous une même ligne appareillage, exprimée en pourcentage de la base de remboursement. Cette formulation masque des écarts considérables : le pourcentage s’applique à la base de la Sécurité sociale, pas au prix réel facturé.
Pour une personne qui change régulièrement d’emboîture ou de gaine, un forfait annuel en euros est plus lisible. Demandez s’il se renouvelle chaque année civile, s’il est partagé avec d’autres postes et s’il exige un justificatif particulier.
Les pièces d’usure comme les manchons, les gaines, les pieds prothétiques et les réglages se renouvellent selon des durées fixées. Les réparations liées à un accident ou à une mauvaise utilisation se discutent avec l’orthoprothésiste, et la casse peut relever d’une assurance de la prothèse plutôt que de la complémentaire santé.
Une dernière précaution concerne le tiers payant. Certains professionnels l’appliquent sur la part de l’Assurance maladie mais demandent à l’assuré d’avancer le complément. Précisez-le dès la commande et faites-vous remettre une facture détaillée, indispensable pour obtenir le forfait de la mutuelle.
Chaussures orthopédiques, prothèses capillaires et mammaires
Les chaussures thérapeutiques de série et les podo-orthèses sur mesure sont remboursées selon des tarifs distincts, avec une participation de l’assuré pour les premières. Un pied diabétique ou neurologique justifie fréquemment des renouvellements, qu’il faut anticiper en choisissant son contrat.
Après une chimiothérapie ou une chirurgie, les perruques et les prothèses mammaires externes sont remboursées dans des limites récemment réformées. Les accessoires, franges ou soutiens-gorge adaptés par exemple, dépendent en général du forfait que la mutuelle prévoit éventuellement.
Une lame de course ou une prothèse étanche pour la douche répondent à des besoins de vie quotidienne et de loisirs. Leur prise en charge reste limitée ; la PCH pour les aides techniques, une fédération sportive ou une association peuvent compléter le financement, à condition de les solliciter avant la commande.
Financer le solde hors complémentaire santé
Après la Sécurité sociale et la mutuelle, la prestation de compensation du handicap, l’Agefiph pour un salarié ou le fonds départemental de compensation peuvent financer le solde. Un principe encadre ces aides : le non-surfinancement. Il oblige à déclarer chaque aide obtenue aux autres financeurs.
Ne pas déclarer à la MDPH le remboursement versé par la mutuelle expose à une demande de restitution. Sollicitez ces organismes, ainsi que l’employeur le cas échéant, avant la commande définitive et conservez les courriers de décision.
Pour une personne amputée à la suite d’une artériopathie ou d’un diabète, l’affection de longue durée prend les soins liés en charge à 100 %. Cela ne modifie en rien le sort des composants non inscrits à la liste. Les soins de rééducation à l’hôpital se vérifient, eux, dans les garanties d’hospitalisation.
Enfant en croissance, première prothèse et accident causé par un tiers
La croissance justifie des adaptations et des remplacements plus rapprochés des orthèses et des prothèses chez l’enfant. Ils restent soumis à prescription et, pour certains appareils, à accord préalable. La mutuelle des parents intervient selon son contrat ; il vaut mieux prévoir cette fréquence au moment de choisir le niveau de garantie.
C’est en général en centre de rééducation qu’est réalisée la première prothèse, souvent provisoire. Elle s’adapte au moignon qui évolue, puis une prothèse définitive la remplace : les deux étapes suivent la même logique de prescription et de tarif.
Après un accident causé par un tiers, l’Assurance maladie et la mutuelle avancent la prise en charge, puis exercent un recours contre l’assureur du responsable. Dans le cadre de son préjudice, la victime peut se faire indemniser l’appareillage futur, renouvellements inclus. Conservez tous les devis et toutes les factures pour l’avocat ou l’expert qui chiffrera ce besoin.
Démarches et erreurs à éviter pour faire financer son appareillage
Une mutuelle peut ne rien ajouter sur une prothèse de jambe si aucun forfait n’est prévu : ce n’est pas un refus au sens juridique, puisque le grand appareillage ne comporte pas de ticket modérateur. D’où l’intérêt de lire le contrat avant le besoin.
- Obtenir la prescription d’un médecin, idéalement spécialiste de médecine physique et de réadaptation pour un membre.
- Choisir un professionnel agréé et demander un devis qui distingue éléments inscrits et options.
- Faire déposer l’accord préalable si le composant l’exige, puis attendre la réponse.
- Transmettre le devis à la mutuelle pour connaître la part des dépassements prise en charge.
- Conserver la facture et la date de livraison, qui conditionnent les renouvellements.
Renouveler une emboîture ou un pied avant la durée prévue, sans justification médicale, entraîne un refus de prise en charge. Gardez aussi les factures des appareils précédents, la notification de la MDPH et l’attestation de mutuelle dans un même dossier.